一两个季度,两次刷新历史纪录
SEMI《全球半导体设备市场报告》显示,2026 年第一季度全球半导体设备销售额达 365.5 亿美元,同比增长 14%、环比增长 1%,创下单季历史新高;第二季度进一步攀升至 405.3 亿美元,同比增长 23%、环比增长 11%,连续第二个季度创下历史峰值。
SEMI 总裁兼首席执行官 Ajit Manocha 表示,设备出货金额连续两个季度创下纪录,反映了行业为满足不断增长的芯片需求(尤其是 AI 基础设施需求)而在先进制造产能上的持续投资。
分区域看,2026 年第二季度格局如下。
| 排名 | 市场 | 销售额 | 同比 | 环比 |
|---|---|---|---|---|
| 1 | 中国大陆 | 113.6 亿美元 | +5% | +8% |
| 2 | 中国台湾 | 87.7 亿美元 | +24% | +24% |
| 3 | 韩国 | 59.1 亿美元 | +54% | +2% |
| 4 | 北美 | 27.6 亿美元 | +27% | +7% |
| 5 | 日本 | 26.8 亿美元 | −9% | +13% |
| 6 | 欧洲 | 7.2 亿美元 | +70% | +30% |
有两组对比值得注意。
这说明全球产能投资正在从「中国单极驱动」转向「多极同步扩张」。
二全年展望:1659 亿美元,创历史新高
SEMI 2026 年 7 月发布的中期预测显示,2026 年全球半导体制造设备销售额预计达 1659 亿美元,同比增长 23.2%,创历史新高,2028 年有望达到 2295 亿美元;按晶圆制造设备(WFE)口径,2026 年销售额预测已上调至 1439 亿美元。
支撑这一轮上修的是三条并行的扩产主线。
先进制程迭代
3nm 及以下节点的持续推进,带动刻蚀、薄膜沉积、光刻等环节的设备需求。
AI 驱动的存储扩产
尤其是 HBM,需求持续跑在供给前面,成为这一轮设备投资最直接的推力。
先进封装产能建设
AI 加速器所依赖的封装产线正在集中建设,设备端因此提前受益。
这也是为什么设备端的景气度,比终端消费电子的复苏节奏更早、更强。
三中国大陆:连续六年第一,但进入高位运行
据集微咨询引用 SEMI 数据,中国大陆 2025 年半导体设备销售额约 493 亿美元,占全球约 36.5%;自 2020 年首次成为全球最大设备市场以来,已连续六年保持第一,预计 2027 年占全球份额仍将接近 30%。
需要看清的是阶段变化
2026 年中国大陆设备采购规模,行业研究机构测算约 480 亿美元,占全球约 33.8%,较 2025 年的 36.5% 略有回落。这不是需求萎缩,而是前两年高强度扩产后的自然高位运行——晶圆厂在完成一轮集中装机后,采购节奏从「抢产能」转为「调结构」,新增投资更多流向先进制程与特色工艺的补链环节。
四国产化率:从 16% 到 30% 以上,但统计方法不同
这是最容易被误读的一组数据。不同机构的统计方法差异明显。
半导体设备整体国产化率已从 2024 年的约 16% 提升至 2026 年上半年的 30% 以上;刻蚀、清洗等核心环节突破 40%–50%。
国产设备占比约 35%,正在向 40% 迈进。
两个数字并不矛盾,差别在于统计方法——是否计入合资、是否按金额或台数、是否区分前道与后道。
可以确认的趋势是:国产设备正从「可用」走向「好用」,客户验证与导入速度明显加快,刻蚀、薄膜沉积、清洗、CMP 等环节的国内厂商订单饱满,交付周期普遍拉长。
五对电子制造与音频行业意味着什么
半导体设备是产业链最上游的环节,它的景气度会沿着「设备—元器件—整机」的链条向下传导,体现在三个层面。
元器件供给的稳定性改善
上游产能扩张意味着芯片、功率器件、被动元件的供应紧张度下降。对音频设备这类「芯片用量不大但品类繁杂」的整机制造商而言,采购周期与成本波动都会趋于平缓。
国产替代降低了中小整机厂的进入门槛
过去高端音频处理芯片、DSP 器件依赖进口,小批量采购既贵又难;随着国产器件在成熟制程上放量,中低端整机的方案成本随之下降。
行业竞争的焦点回到「系统能力」
当上游供给不再是瓶颈,整机厂商之间的差距就不再取决于「能不能拿到料」,而取决于方案设计、工程调试与场景理解——这与教学扩声行业近年从「卖设备」转向「交方案」的变化是一致的。
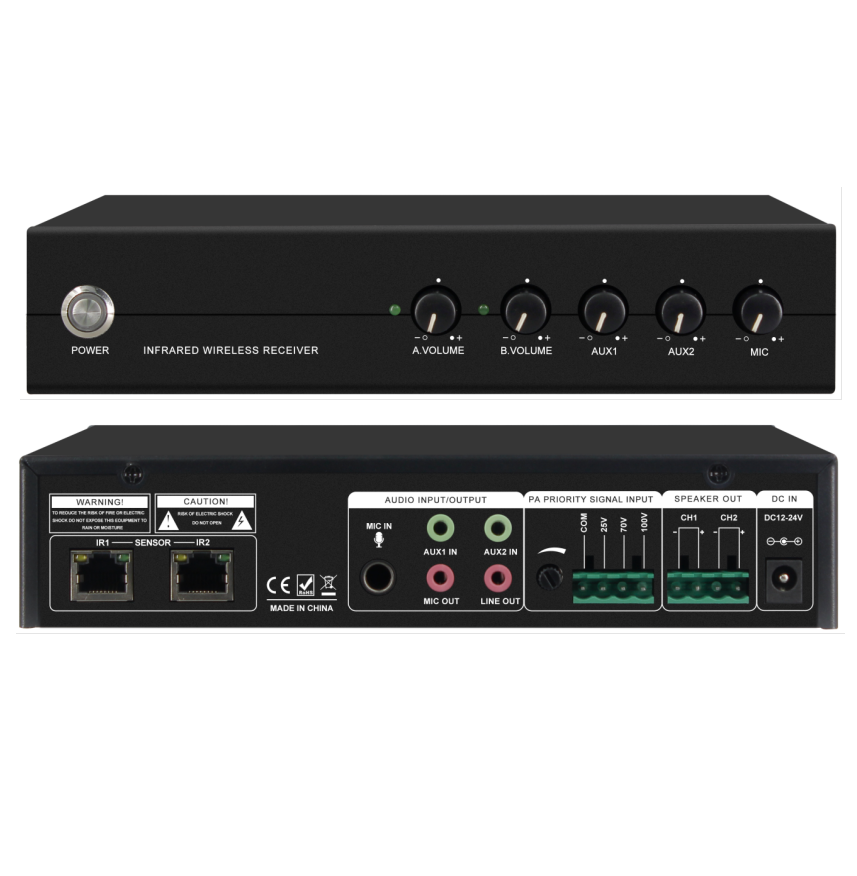
对海馨电子而言,围绕红外扩声路线形成的产品矩阵(IR-5000M 功放一体机、IR-230MD 教学功放一体机、IR-2000 双通道接收系统、IR-300H 话筒与 CD-4 充电座),其价值正在于用同一套技术底座覆盖从单间教室到整校改造的不同规模需求。上游供应链的稳定,让这种「可扩展」的方案能力有了更实在的交付基础。
六写在最后
中国大陆连续六年位居全球最大半导体设备市场,这个「第一」的分量正在发生变化:从「规模第一」走向「结构优化」,从「买设备」走向「造设备」。增速放缓不是衰退信号,而是产业从扩张期进入深耕期的常态。